Especialistas explicam os critérios dos bancos para crédito aeronáutico em diferentes faixas de preço.
O mercado de financiamento de aeronaves passou por transformações expressivas nos últimos anos, com bancos e cooperativas ajustando critérios para atender desde construtores de aeronaves experimentais até operadores de jatos executivos. Essa evolução no crédito muda conforme o valor da aeronave e o perfil do solicitante, exigindo planejamento financeiro estratégico de pilotos e empresários, conforme informação divulgada por Flyingmag.
Para entender como funciona esse mercado complexo, especialistas como Kimsey Bell e Jackson Moore detalham que a aprovação do crédito funciona como uma balança. De um lado está o histórico financeiro do mutuário e, do outro, a garantia representada pelo próprio veículo aéreo, equilibrando os riscos assumidos pelas instituições financeiras brasileiras e internacionais.
As exigências variam drasticamente dependendo da categoria do bem, indo desde aeronaves leves esportivas até helicópteros corporativos. Compreender essas exigências antecipadamente ajuda a evitar surpresas desagradáveis durante o processo de fechamento do empréstimo e vistoria documental.
Financiamento de aviões experimentais e leves
Para aeronaves com valor abaixo de 500 mil dólares, incluindo modelos da Sling, Van’s e Bearhawk, os critérios de aceitação focam na aeronavegabilidade. O avião precisa estar com as inspeções anuais em dia, registros válidos e documentação impecável se o perfil do comprador apresentar maior risco.
Caso o solicitante possua excelente histórico de crédito, os bancos demonstram maior flexibilidade na avaliação de aeronaves que apresentem histórico de danos ou diários de bordo faltantes. No entanto, o mercado para bimotores leves antigos sofreu forte aperto regulatório nas diretrizes de subscrição.
Crédito para aeronaves de backcountry e usados
A aquisição de modelos voltados para operação em terrenos não preparados, como Aviat e Kitfox, exige atenção redobrada com o seguro aeronáutico. Atividades em pistas rústicas ou flutuadores impactam diretamente os prêmios de seguro, exigindo cotações antecipadas.
Os credores priorizam fabricantes consolidados com mercado de revenda previsível, evitando aeronaves experimentais muito raras com poucos exemplares construídos. A exigência principal permanece sendo o histórico de manutenção transparente e a ausência de acidentes graves registrados nos diários de bordo.
Turboprops, jatos e programas de motores
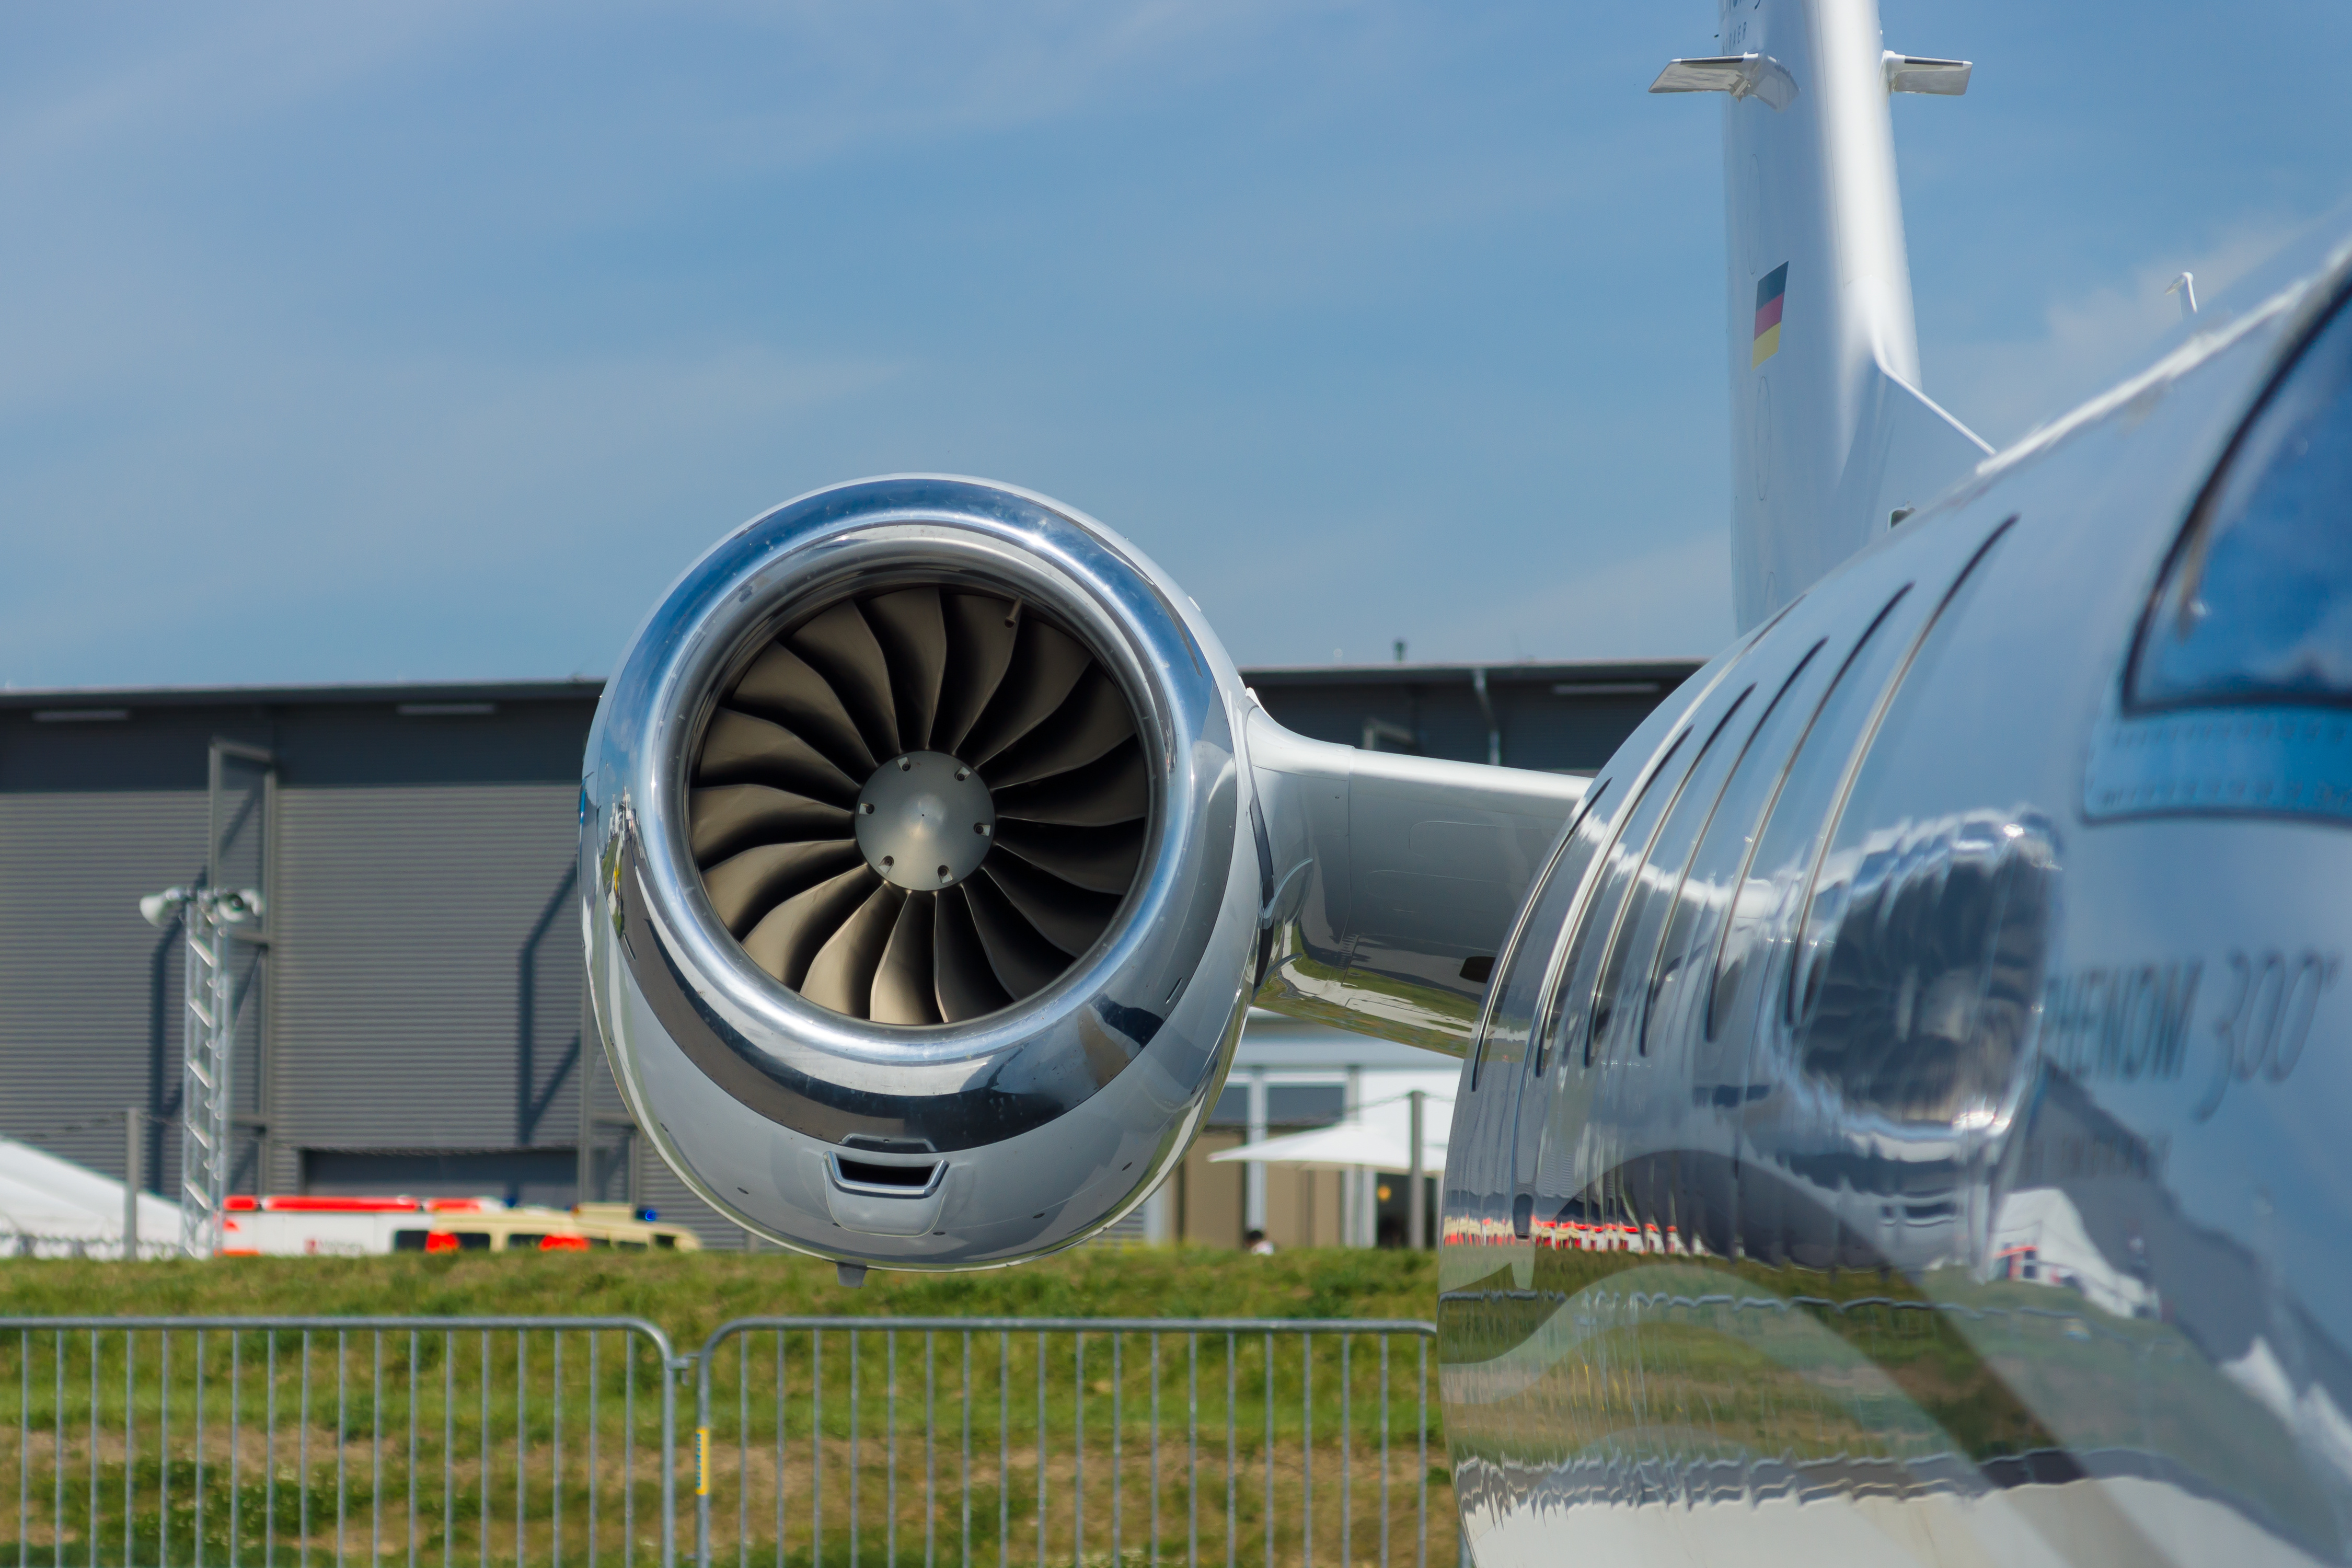
Em categorias superiores que englobam modelos como SR22T, PC-12 e Vision Jet, os compradores frequentemente optam por entradas menores com amortização de vinte anos ou programas de menor alavancagem para simplificar a burocracia.
A maioria das instituições exige que as turbinas estejam vinculadas a um programa oficial de manutenção de motores, limitando a exposição financeira a custos imprevistos. Além disso, estruturas de financiamento para jatos frequentemente incluem pagamentos balaão previstos para prazos curtos.
Perguntas Frequentes
Como funciona o financiamento para aeronaves experimentais?
Os credores exigem que o equipamento esteja apto para voo, com inspeções em dia, diários de bordo completos e registro oficial, sendo o perfil de crédito do comprador determinante para a flexibilidade na análise.
Quais são as exigências para financiar turboprops e jatos?
As instituições financeiras geralmente exigem a vinculação a programas de manutenção de motores para mitigar riscos de custos elevados, além de oferecerem opções com pagamentos balaão ao final do prazo.
É mais difícil financiar helicópteros do que aviões?
Sim, o mercado de crédito para helicópteros é mais restrito, com prazos adaptados para peças de vida limitada e cronogramas de revisão caros, sendo a maioria dos pedidos feita por operadores comerciais.